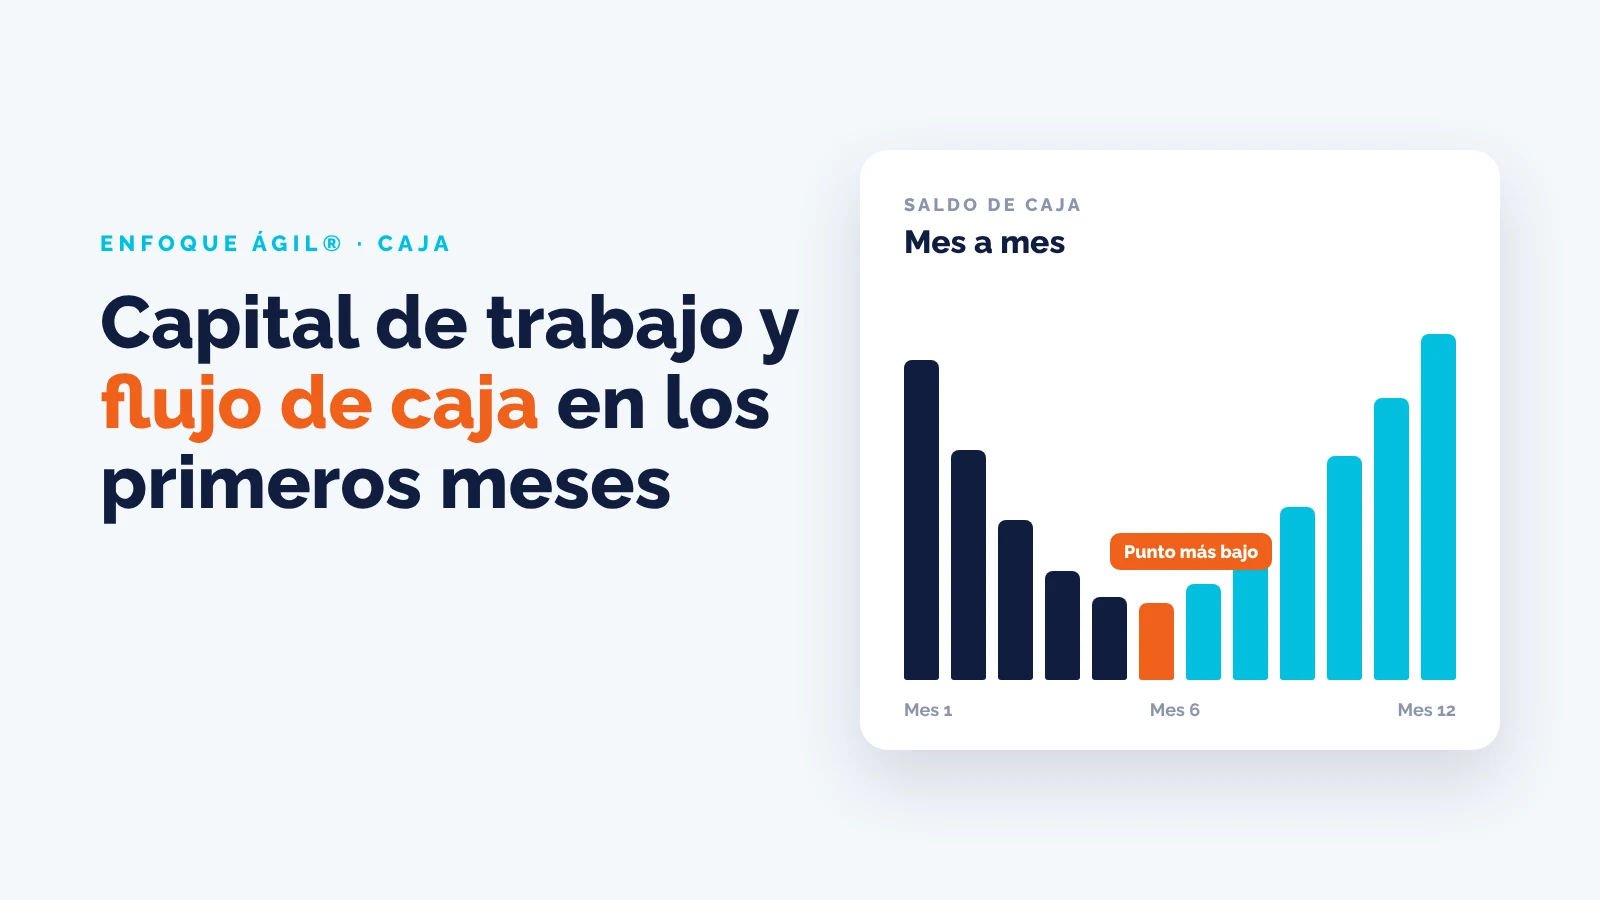
Un negocio puede tener buenas ventas, clientes satisfechos y un modelo que funciona, y aun así quedarse sin dinero para pagar la nómina del mes. No es una contradicción: utilidad y caja no son lo mismo. La utilidad dice si el negocio gana dinero en el papel; la caja dice si tienes con qué pagar hoy.
En los primeros meses esa diferencia es más peligrosa que nunca, porque los gastos empiezan antes que las ventas y las ventas crecen más despacio de lo que muestra cualquier presentación. El capital de trabajo es el colchón que te permite atravesar ese periodo.
Flujo de caja: cuánto y cuándo
Un material de la Administración de Pequeños Negocios (SBA) sobre estados de flujo de caja lo define como la combinación de la cantidad de dinero que entra y sale del negocio y, de forma crítica para la operación, del momento en que se mueve. Ese segundo elemento es el que suele olvidarse.
Si vendes a crédito y cobras a 30 días, pero pagas a tus proveedores al contado, la venta aparece hoy en tus números y el dinero llega un mes después. Si compras inventario para tres meses, pagas hoy algo que venderás poco a poco. Cada uno de esos desfases consume capital de trabajo.
Proyecta mes a mes, no por año
Una proyección anual esconde los meses difíciles. La SBA recomienda que, en el plan de negocio, las proyecciones del primer año sean más específicas, por trimestre o incluso por mes. Para la caja, el mes es la unidad correcta.
La estructura es sencilla: saldo al inicio del mes, más el dinero que entra, menos el dinero que sale, igual al saldo al final del mes. Ese saldo final es el inicial del mes siguiente. En las salidas incluye todo: arrendamiento, nómina, inventario, regalías si es una franquicia, pagos de préstamos, seguros y también lo que necesitas para tus gastos personales mientras el negocio no te paga un sueldo.
Encuentra el punto más bajo de tu caja
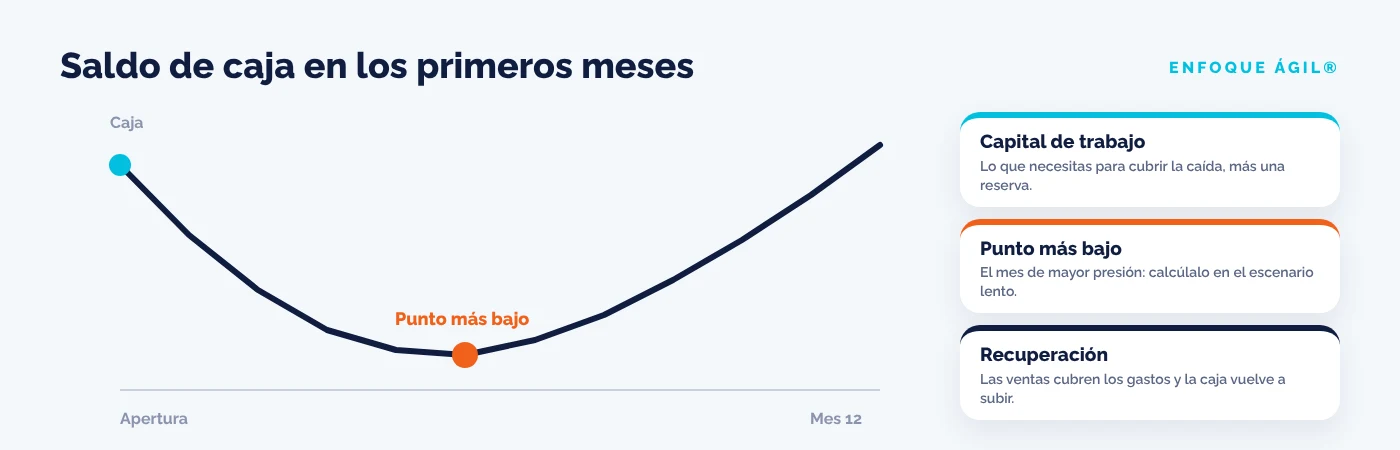
Cuando proyectas mes a mes, el saldo de caja casi siempre baja durante los primeros meses y empieza a subir cuando las ventas cubren los gastos. El mes en que el saldo toca su punto más bajo te dice cuánto capital de trabajo necesitas en realidad: esa cifra, más una reserva para imprevistos.
Haz el ejercicio con tres escenarios: el esperado, uno en el que las ventas llegan más lentas y otro en el que, además, los costos de apertura se exceden. Si en el escenario lento tu caja llega a cero antes del punto de equilibrio, el plan necesita más capital, menos gasto o un arranque más gradual, y es mejor saberlo antes de firmar que en el cuarto mes.
Si la inversión es una franquicia, la estimación de inversión inicial del FDD considera también los gastos de un periodo inicial que, según la guía de cumplimiento de la FTC, abarca tres meses después de la apertura. Tómala como referencia, no como respuesta: tu proyección con tus propias cifras es la que manda. Más detalle en cómo evaluar una franquicia antes de firmar.
De dónde sale el capital de trabajo
Lo ideal es que la reserva forme parte del capital propio desde el inicio, separada del presupuesto de apertura para que no se gaste en remodelaciones o equipo. Si piensas apoyarte en financiamiento, la SBA explica que una línea de crédito es una forma flexible de cubrir necesidades de capital de trabajo, porque solo pagas intereses cuando la usas.
Cualquier deuda debe pasar la misma prueba: la SBA advierte que, si el flujo de caja no alcanza para pagarla, quizá no sea la mejor opción en ese momento. Mete los pagos del préstamo en tu proyección mensual y comprueba que la caja los soporta en el escenario lento, no solo en el esperado.
Revisa la caja en cada ciclo
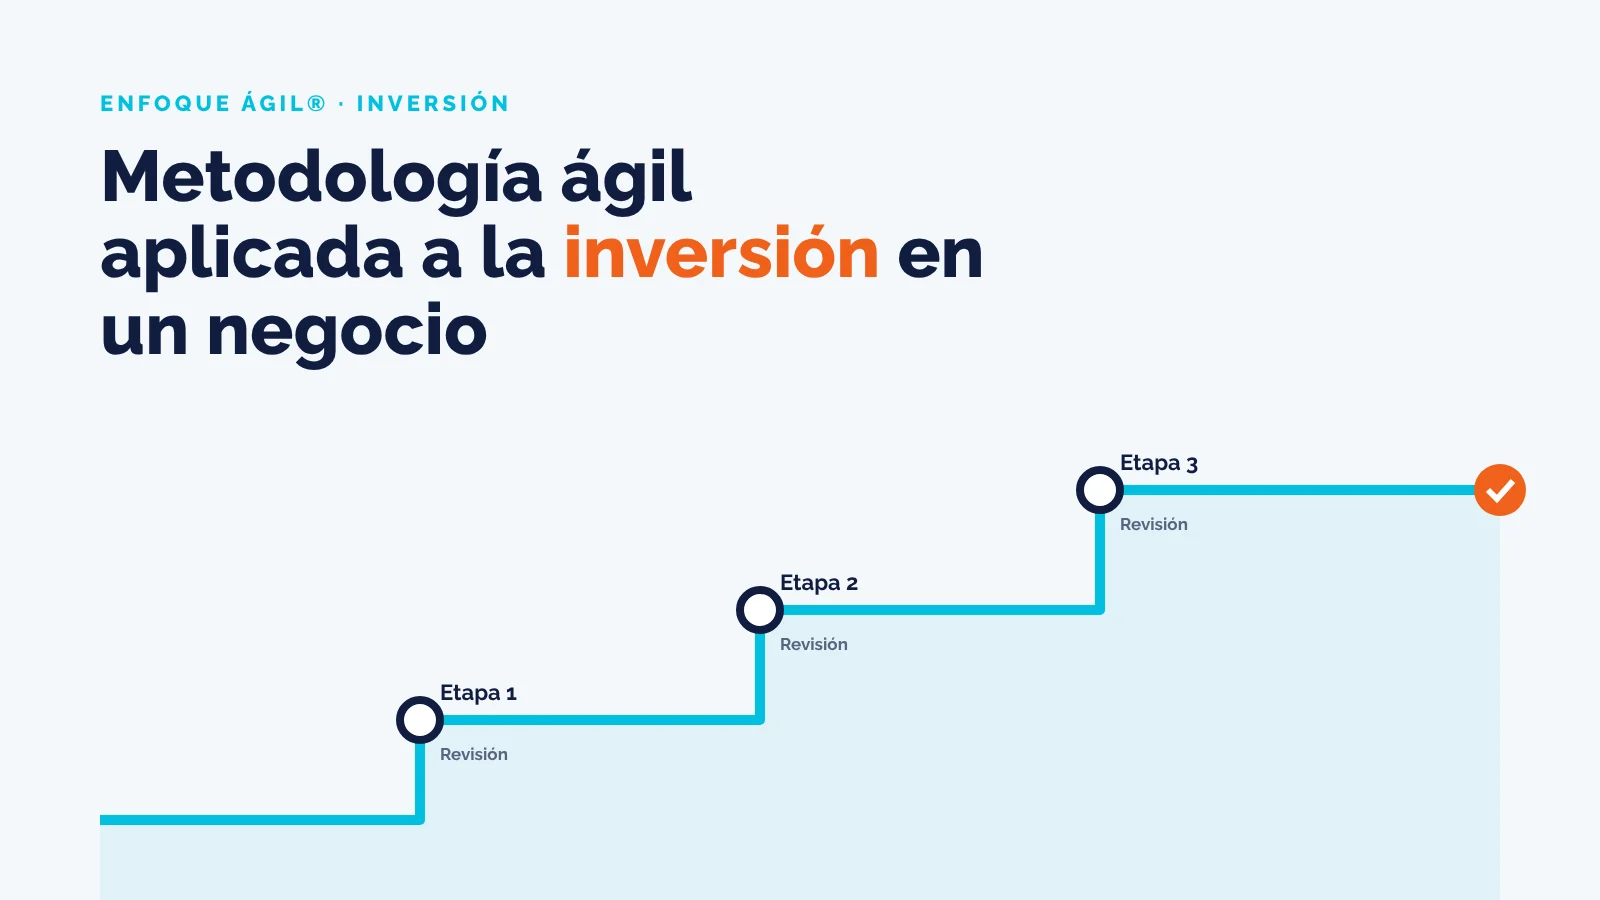
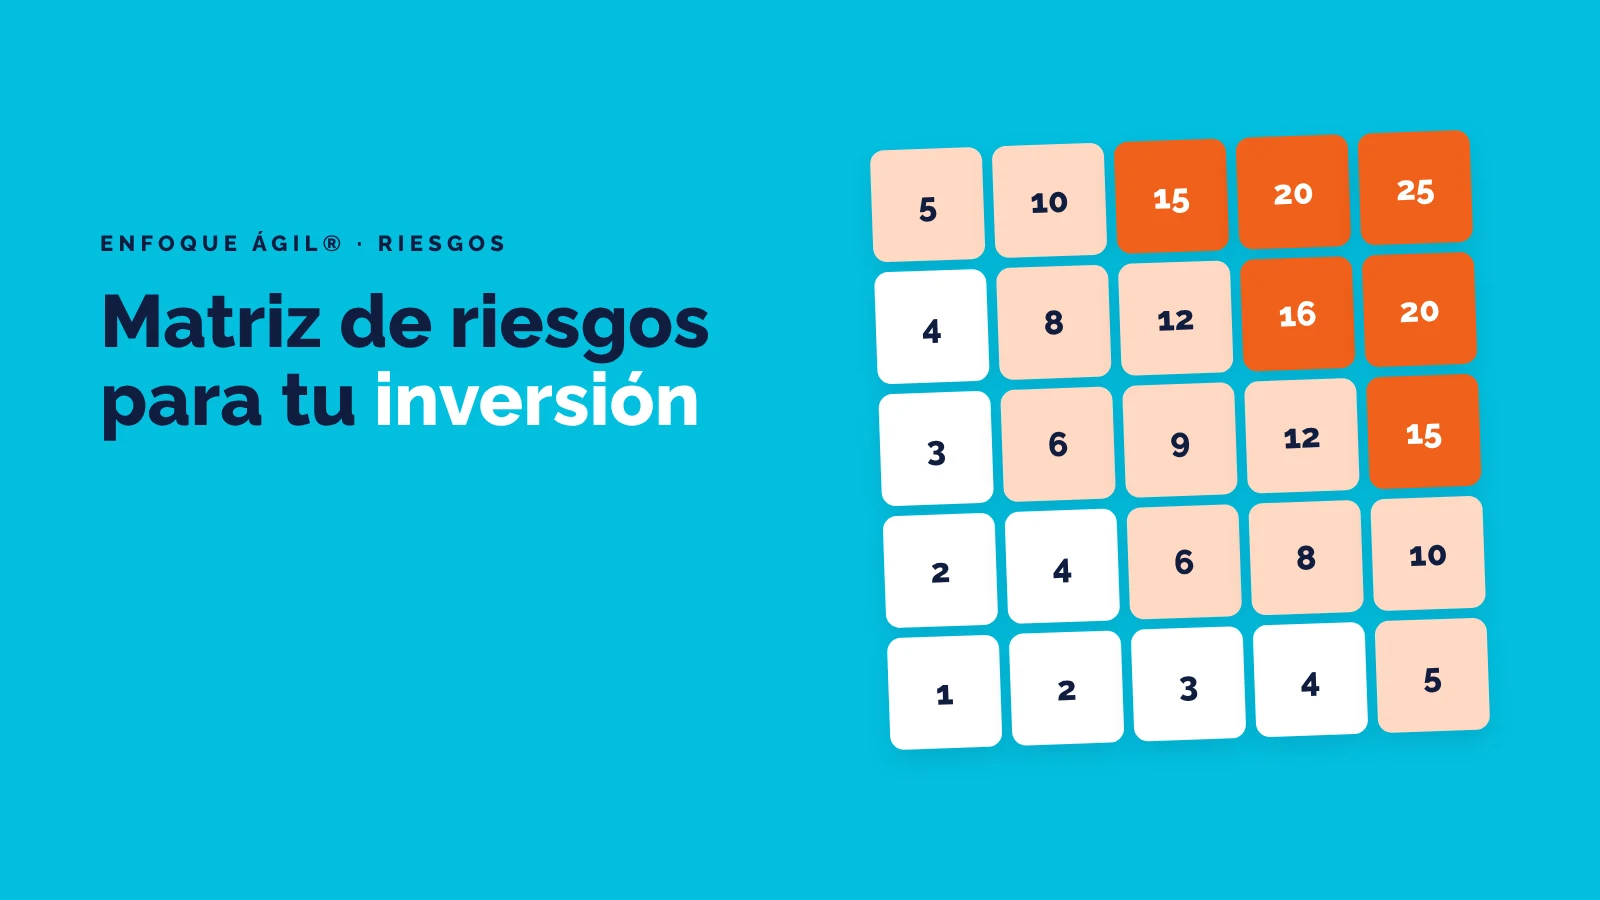
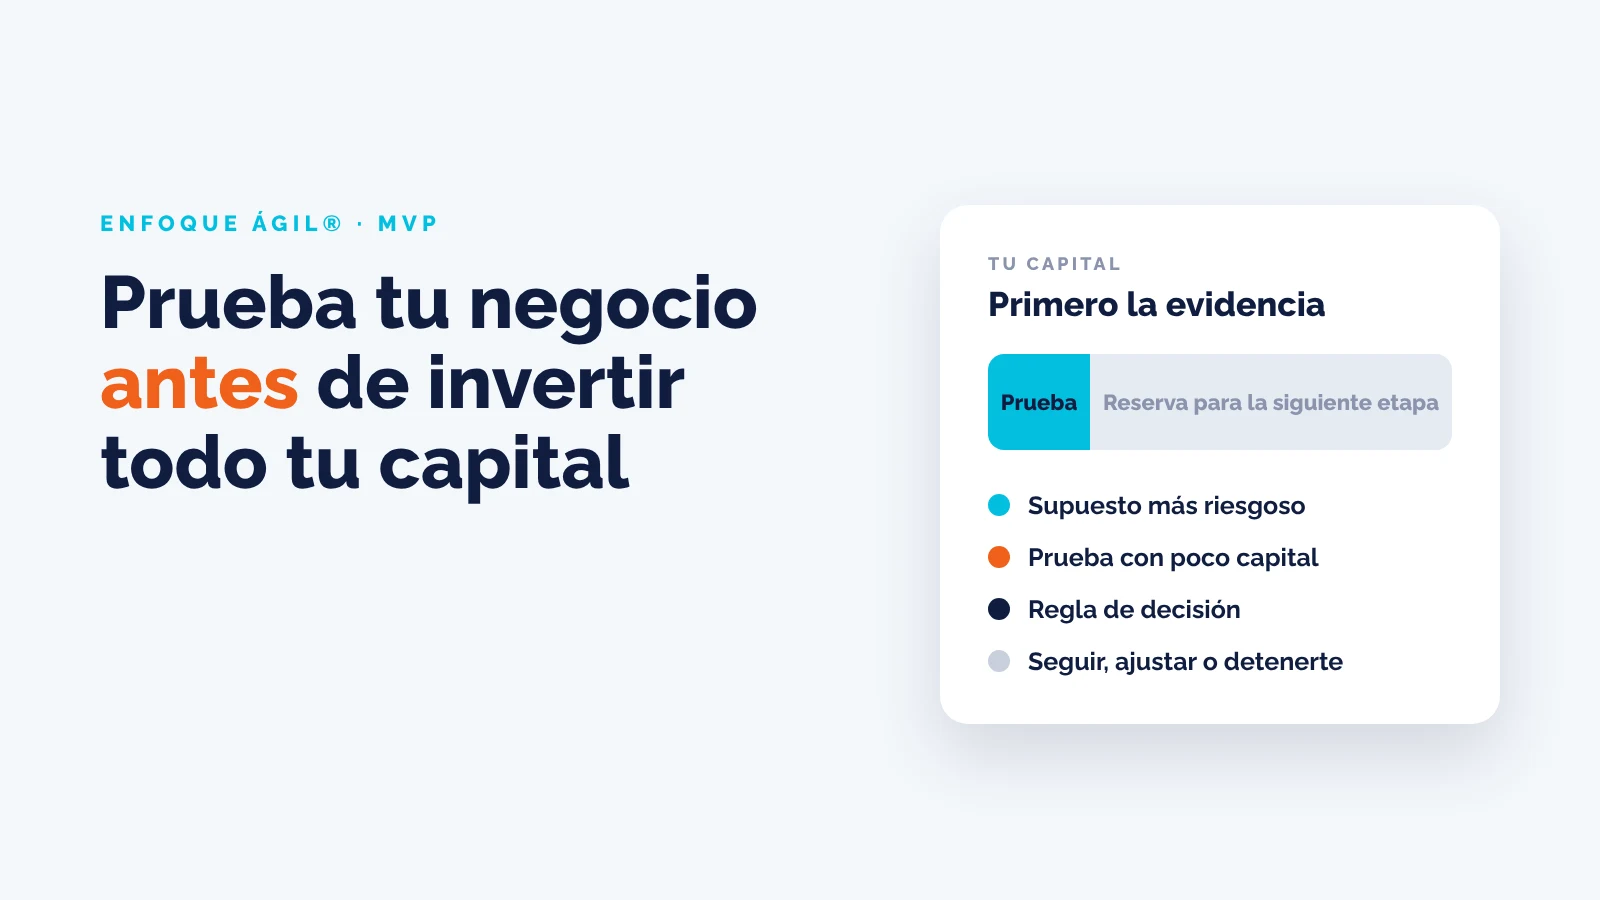
La proyección no se hace una vez. En cada cierre de ciclo, como plantea la metodología ágil aplicada a la inversión, compara la caja real con la proyectada, actualiza los meses siguientes y decide con esos datos si liberas la siguiente etapa del capital. La falta de caja es un riesgo que merece un lugar fijo en tu matriz de riesgos.
Un negocio con caja suficiente tiene tiempo para aprender y corregir. Uno sin caja no tiene margen para nada. Si ya decidiste invertir y quieres proyectar tu flujo de caja y tu capital de trabajo con apoyo profesional, en Enfoque Ágil® podemos ayudarte. Solicitar consultoría →
Fuentes
- How to Understand Cash Flow Statements (SBA Ascent)
- Plan your business: financial projections (U.S. Small Business Administration)
- Franchise Rule Compliance Guide (FTC)
- SBA lender resources: lines of credit (U.S. Small Business Administration)
- 3 Ways to Get Working Capital for Your Business (U.S. Small Business Administration)